Chinese
 English
 français
 Deutsch
 italiano
 español
 português
 Nederlands
 日本語


2026년 상반기 중국 동력 배터리 시장 보고서: 배터리 장비 수요를 재편하는 6대 트렌드
작성자: Dany Huang, Ph.D. · XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.
본 시장 동향 분석은 중국 동력 배터리 시장 조사 보고서, 2026 상반기(China Power Battery Market Research Report, 2026 H1), 를 기반으로 하며, 제조사, 연구기관 및 생산 라인 투자자를 위한 장비 및 공정 시사점을 추가하여 확장되었습니다. 장비 참고 자료는 본 사이트의 해당 제품 페이지로 연결됩니다.
요약
중국의 제15차 5개년 계획이 시작되는 해인 2026년 상반기, 중국 동력 배터리 산업은 고품질 성장을 지속했습니다. 설치량은 335.6 GWh (+12.0%)에 달했으며, 동력 및 에너지 저장 배터리의 총 판매량은 661.3 GWh (+36.2%). 리튬 인산철(LFP)은 설치 기준 81.0%의 점유율로 입지를 공고히 했습니다. 시장은 "CATL과 BYD의 양강 구도 속에서 치열하게 경쟁하는 2위 그룹"의 형태로 형성되어 있으며, 상위 10개사의 집중도는 93.9%에 달하지만 2위 그룹 내의 순위는 빈번하게 바뀌고 있습니다. 수익성은 극명하게 갈립니다. 선도적인 셀 제조사들은 완성차 업체들보다 훨씬 높은 매출총이익률과 순이익률을 기록하는 반면, 일부 3위권 제조사들은 이익 증가 없이 매출만 늘어나거나 적자 상태를 유지하고 있습니다.
| 지표 | 값 | 논평 |
| 국내 설치량, 2026년 상반기 | 335.6 GWh | 전년 동기 대비 +12.0% |
| 설치량 중 LFP 비중 | 81.0% | 지배적 화학 물질 강화 |
| 상위 10개사 집중도 | 93.9% | 양강 구도와 경쟁이 치열한 2위 그룹 |
| CATL 설치량 비중 | 46.0% | +2.99%포인트 |
| 상반기 CATL 주주 귀속 순이익 | 432억 8,400만 RMB | +42.0% |
| 차량 BOM에서 배터리가 차지하는 비중 | 35–40% | 최대 단일 비용 항목 |
| 항공용 배터리 팩 시장 연평균 성장률(CAGR) | 41.8% | 새로운 성장 동력으로서의 저고도 경제 |
| 휴머노이드 로봇 출하량 성장, 2026년 | +700% | 글로벌 판매량 51,000대 이상 |
범위: 2026년 1~월 중국 국내 동력 배터리 설치량, 2026년 7월 16일 보도된 중국자동차배터리혁신연맹 데이터 출처. 연간 수치는 실현된 데이터가 아닌 기관 전망치임. 순이익 및 시장 점유율 수치는 명시된 경우 그룹 범위의 기업 공시임.
요약된 6가지 결과
- 시장: 완만한 성장, 고착화된 구조.설치량 증가세가 낮은 두 자릿수 비율로 둔화되었으며, 산업은 고속 팽창에서 구조적 고도화 단계로 전환되었습니다. LFP(인산철) 채택률이 80%를 넘어섰고, 삼원계 화학 소재는 고급형 및 수출용 모델로 물러서고 있습니다.
- 기업: 승자독식.CATL은 상반기에 113억 7,700만 위안의 연구개발비를 지출하여 432억 8,400만 위안의 순이익을 기록했고, BYD의 연구개발비 289억 위안은 A주 시장 전체에서 1위를 차지했습니다. 2티어 기업들의 마진은 대개 한 자릿수이며, 일부 3티어 생산 업체들은 여전히 적자를 기록하고 있습니다.
- 응용 분야: 제2의 성장 곡선이 시작되었습니다.저고도 경제(eVTOL)와 휴머노이드 로봇은 고에너지 밀도 배터리의 시험장이 되었으며, 여기서 전고체 및 반고체 화학 조성들이 먼저 규모화에 도달하고 있습니다.
- 기술: 병렬형 복수 노선. 5세대 LFP에 LMFP를 더하고, 양산형 나트륨 이온 셀, 그리고 파일럿 및 시범 단계로 진입하는 반고체 및 전고체 셀까지 — 배터리 산업은 더 이상 단일 화학 조성에만 의존하지 않습니다.
- 재활용: 컴플라이언스 재구축. 2026년 7월 공업정보화부는 계단식 이용(echelon-use) 규정을 폐지하고 폐배터리를 통합적인 '종합 이용' 체계로 편입했으며, 니켈·코발트·망간은 최소 98%, 리튬은 90% 이상으로 회수 기준을 상향 조정했습니다.
- 계획: 규모에서 가치로. 제15차 5개년 계획은 고급화, 지능화, 친환경 및 국제적 발전을 목표로 하며, 저고도, 로보틱스 및 기타 신규 응용 분야로 확장하는 동시에 전고체, 나트륨 이온 및 리튬 금속 기술을 우선시합니다.
핵심 판단. 중국의 동력 배터리 산업은 규모 중심의 선도에서 가치 중심의 경쟁으로 전환되었습니다. 단기적으로는 설비 구조조정(capacity clearing)과 가격 경쟁이 주요 흐름으로 유지됩니다. 중기적으로는 고성능 배터리(전고체, 나트륨 이온, 고속 충전, LMFP)와 새로운 응용 시나리오(저고도, 체화된 지능)가 다음 성장 곡선을 정의할 것입니다. 재활용 역량과 탄소 발자국은 글로벌 경쟁의 입장권이 되어가고 있습니다.
01 산업 개요 및 시장 구조
범위: 본 보고서의 "동력 배터리"는 신에너지 자동차용 리튬 이온 견인 배터리(LFP 및 삼원계)를 의미하며, 신흥 응용 분야 섹션에서는 eVTOL 및 휴머노이드 로봇용 고에너지 밀도 셀로 확장됩니다. 통계는 달리 명시되지 않는 한 중국자동차동력배터리산업혁신연맹(CABIA)을 따릅니다.
1.1 전체 규모: 성장세가 낮은 두 자릿수 범위로 기어 변속
2026년 상반기 중국의 누적 동력 배터리 탑재량은 335.6 GWh에달해전년동기대비12.0%증가했습니다. 동력 및 에너지 저장 배터리 합산 판매량은 661.3 GWh(+36.2%)에 달했으며, 1~7월 누적 판매량은 790.4 GWh(+37.1%)로 증가했습니다. 더 긴 시계열에서 보면, 탑재량은 2020년 63.6 GWh에서 2025년 769.7 GWh로 5년 만에 10배 이상 증가했습니다. 산업은 고속 성장기에서 구조적 성장기로 전환되었으며, 기관들은 2026년 연간 국내 탑재량이 약 888.7 GWh (+10.8%).
장비 기획자의 관점에서 이러한 변화가 실무적으로 의미하는 바는 더 이상 용량이 제약 요소가 아니라는 점입니다. 이제 성장은 화학 물질 전환, 수율 향상, GWh당 비용에서 비롯되며, 이는 코팅부터 포메이션에 이르는 전극 준비 및 셀 조립 공정 라인에서 설정하는 매개변수입니다. 이것이 바로 TOB NEW ENERGY가 고객을 위해 라인을 지정할 때 일하는 관점입니다. 이제 처리량은 쉬운 부분이고 유연성이 어려운 부분입니다.
1.2 배터리 화학: 리튬 인산철의 "80% 시대"
LFP 설치량은 도달했습니다 2026년 상반기 272.0 GWh, 81.0% 점유율(+11.5%), 반면 삼원계 배터리는 63.4 GWh(18.9%, +14.2%)를 차지했습니다. LFP의 장점은 구체적입니다. 열폭주 온도가 500°C를 넘고, 사이클 수명이 3,000~10,000회이며, 재료비는 삼원계보다 약 30% 낮습니다. 그 결과 LFP는 이제 에너지 저장장치(ESS), 상용차, 대중형 승용차의 3대 주요 시장 모두에 침투했으며, 삼원계는 25만 위안 이상의 모델과 수출용 애플리케이션으로 물러나고 있습니다. 기관들은 5세대 LFP(LMFP 포함)가 초과할 것으로 예상합니다 2026년 시장 점유율 30%.
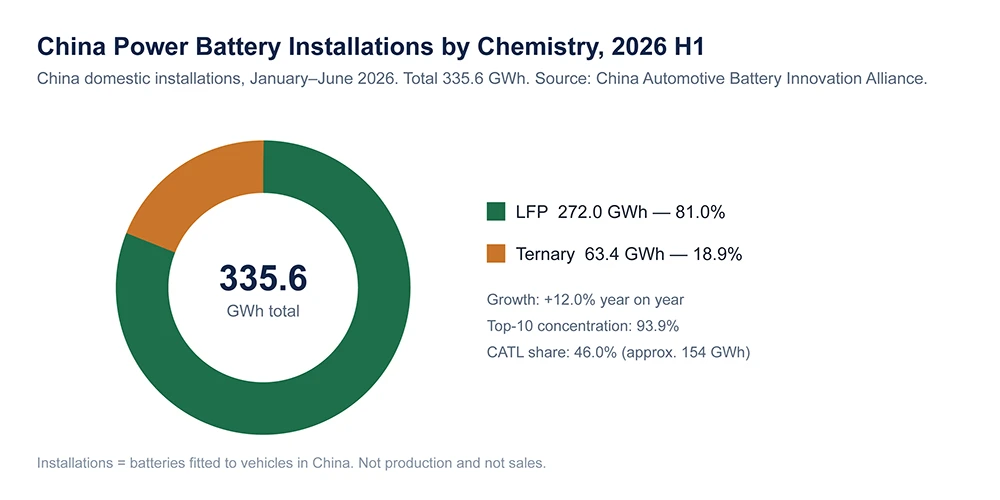
그림 1. 화학 물질별 중국 동력 배터리 설치량, 2026년 상반기. 출처: 중국자동차배터리신기술혁신연맹.
구조 이면의 논리. 2026년 1분기 에너지 저장 배터리 출하량은 209 GWh(전년 동기 대비 +115%)에 달했으며, 이 중 LFP가 97% 이상을 차지했습니다. 따라서 고정형 에너지 저장은 LFP 수요를 더욱 증폭시켜, 이를 "승용차용 선택지"에서 구동 및 저장 양쪽의 기본 배터리 화학으로 격상시킵니다.
이는 연구개발 및 파일럿 라인에 직접적인 공급 시사점을 줍니다. 단일 실험실이나 파일럿 라인은 점점 더 LFP, LMFP 및 나트륨 이온 양극재 분말과 다양한 음극재를 함께 처리해야 합니다. 양극재 및 음극재 분말 핸들링, 양극 활물질 (LFP, NMC, NCA, LNMO 등) 및 다음과 같은 LMFP 등급 포함: 리튬 망간 철 인산염 양극 파우더. 따라서 장비는 단일 레시피 설비가 아닌 처음부터 다중 화학물질 호환용으로 지정됩니다. 이는 TOB NEW ENERGY가 파일럿 및 생산 구성에 반영하는 요구사항입니다.
1.3 경쟁 구도: 안정적인 양강 구도와 혼조세를 보이는 2위권
2026년 상반기 설치 집중도는 CR3 = 69.4%, CR5 = 80.6%, CR10 = 93.9%에 도달하여 높은 수준을 유지했습니다. CATL은 154.25 GWh (46.04%)를 기록하며 전년 동기 대비 2.99%포인트 상승했습니다. BYD가 57.42 GWh(17.14%)로 그 뒤를 이었으며, 승용차 부문만을 기준으로 할 경우 BYD의 점유율은 46.7%였습니다. 고션(Gotion), 칼비(CALB), 이브에너지(EVE)는 3위부터 5위를 차지했으며 이들 간의 격차는 0.2%포인트 미만입니다. LG에너지솔루션은 상위 10위권 내의 유일한 해외 브랜드였습니다.
방법론 참고: 가스구 리서치(Gasgoo Research)의 승용차 전용 기준에 따르면 CATL은 100.7 GWh(42.7%), 핀드림스 배터리(FinDreams Battery)는 53.8 GWh(22.8%)로 합산 65.5%를 차지했으며, 전체 차량 기준에서는 CATL이 46.04%를 기록했습니다. 본 보고서는 중국자동차배터리혁신연맹(China Automotive Battery Innovation Alliance)의 전체 차량 기준을 따르며 용도에 따라 각 기준을 표기합니다.
02 주요 제조사: 규모, 매출, 순이익 및 R&D 투자
데이터 기간: 2026년 상반기, 단위 RMB. BYD는 그룹 수준(차량 및 전자제품 포함)으로 보고되며, 기타 기업들은 주로 배터리 사업을 중심으로 제시됩니다. R&D 공시는 CATL과 BYD에 대해서만 완료되어 있으며, 다른 제조사들은 배터리 부문의 R&D를 별도로 공시하지 않습니다.
2.1 매출 및 순이익: 선두 기업들의 지배력과 뚜렷한 티어 구분
수치는 각사의 2026년 반기 보고서 및 공시에서 발췌했습니다. CATL의 반기 공시는 업계의 비용 곡선을 결정하는 규모를 가졌기 때문에 해당 부문의 기준점 역할을 합니다.
| 기업 | 매출 (십억 RMB) | 전년 대비 | 순이익 (십억 RMB) | 전년 대비 | 상반기 설치량 (GWh) | 티어 |
| CATL | 276.917 | +54.8% | 43.284 | +42.0% | 154.25 | 1티어 |
| BYD (그룹) | 344.815 | - | 12.325 | - | 57.42 | 1티어 (사내 소비) |
| 이브에너지 | 45.691 | +62.2% | 3.301 | +105.7% | 16.80 | 티어 2 |
| Gotion High-tech | 27.776 | - | 1.386 | 고성장 | 20.75 | 티어 2 |
| CALB | 27.084 | +65.0% | 1.523 | +102.2% | 20.71 | 티어 2 |
| Rept Battero | 14.916 | +57.2% | 0.778 | 흑자 전환 | 11.11 | 티어 3 |
| Sunwoda | 38.179 | +41.5% | 0.603 | −29.6% | 9.15 | 티어 3 |
| Zenergy | 5.438 | +71.4% | 0.372 | +68.6% | 9.06 | 티어 3 |
| Farasis Energy | 3.616 | −16.9% | −0.397 | 손실 확대 | - | 3티어 (압박 받는 중) |
범위: 2026년 상반기(1~6월) 기업 공시 실적, 위안화(RMB). BYD와 Sunwoda는 완성차, 전자 및 기타 사업을 포함한 그룹 전체 기준으로 공시되었으며, 배터리 부문 실적은 별도로 비교할 수 없습니다. 설치 물량은 얼라이언스 데이터를 기반으로 한 중국 국내 기준입니다. R&D는 CATL과 BYD에 대해서만 공시되었습니다.
기저 효과로 인해 고션의 2분기 주주 귀속 순이익은 전년 동기 대비 413% 증가했으며, 상반기 주주 귀속 순이익은 약 13억 8,600만 위안(RMB)을 기록했습니다. 출처: 2026년 반기 보고서, 중국자동차배터리혁신联盟(CABIA), 재무 데이터 제공업체 및 비즈니스 미디어.
2.2 R&D 투자: 하드테크 경쟁의 탄약고
R&D 집약도는 주기를 생존하기 위한 열쇠입니다. CATL은 2026년 상반기에 113억 7,700만 위안(RMB)을 R&D에 투자(+12.7%)했으며, 기간 말 기준 전 세계적으로 60,319건의 특허를 보유했습니다. BYD는 289억 위안(RMB)(비용 처리된 233억 700만 위안 및 자본화된 55억 9,300만 위안 포함)을 투자했으며, R&D 집약도는 약 8.4%로 A주 상장사 중 가장 높았고 동기간 주주 귀속 순이익의 2.35배에 달했습니다. 누적 R&D 투자는 2,700억 위안(RMB)을 넘어섰습니다. 2티어 제조업체 중 일부는 배터리 부문 R&D가 별도로 공시되지 않음에도 불구하고 10억 위안 이상의 R&D를 투자하는 창업판(ChiNext) 기업 그룹에 진입했습니다.
수익 질의 차이. CATL의 2026년 상반기 매출총이익률은 23.93%, 순이익률은 16.98%였습니다. 부문별로는 동력 배터리 시스템이 20.63%, 에너지 저장 장치가 23.96%의 매출총이익률을 기록했으며, 배터리 소재 및 재활용은 27.04%에 달했습니다. 이와 대조적으로 주류 완성차 업체들은 1.5%에서 4.5%에 불과한 순이익률을 보고하고 있습니다. 셀 공급업체는 고객사 순이익률의 약 4배를 벌어들이고 있으며, 이익이 상방으로 명확히 집중되고 있습니다.
이러한 마진 격차는 R&D 처리량에 의해 자금 조달되며, 이는 다시 연구원 시간당 정확하게 특성화할 수 있는 셀의 수인 측정 능력에 달려 있습니다. 화학적 특성을 넘어, R&D 생산성은 점점 더 워크스테이션의 기능에 좌우됩니다. 단채널 전기화학 워크스테이션과 같은 다채널 포텐쇼스탯 및 전기화학 테스트 벤치를 통해 새로운 소재 시스템을 파일럿 라인에 투입하기 전에 선별할 수 있습니다.
03 차량 자재 명세서(BOM)에서 배터리가 차지하는 비중
기준: 차량 등급 및 가격대별 차이를 포함한 업계 비용 연구를 바탕으로 한 신에너지 승용차의 제조 원가 구조.
배터리는 단일 비용 항목 중 가장 큰 비중을 차지합니다. 업계 연구에 따르면 이는 일반적으로 차량 부품 명세서(BOM)의 30%에서 45%에 달하며, 주류 범위는 35%에서 40%입니다; A00 및 A0급 저가 모델에서는 45%에 이를 수 있습니다. 모터 및 전자 제어 장치와 함께 "삼전(three electrics)"은 차량 비용의 47%에서 55%를 차지합니다. 나머지 부품 명세서 내에서 모터와 전자는 12%에서 15%, 섀시는 14%에서 16%, 전장 및 지능형 시스템은 8%에서 10%, 기타 부품은 약 15%에서 20%를 차지합니다.
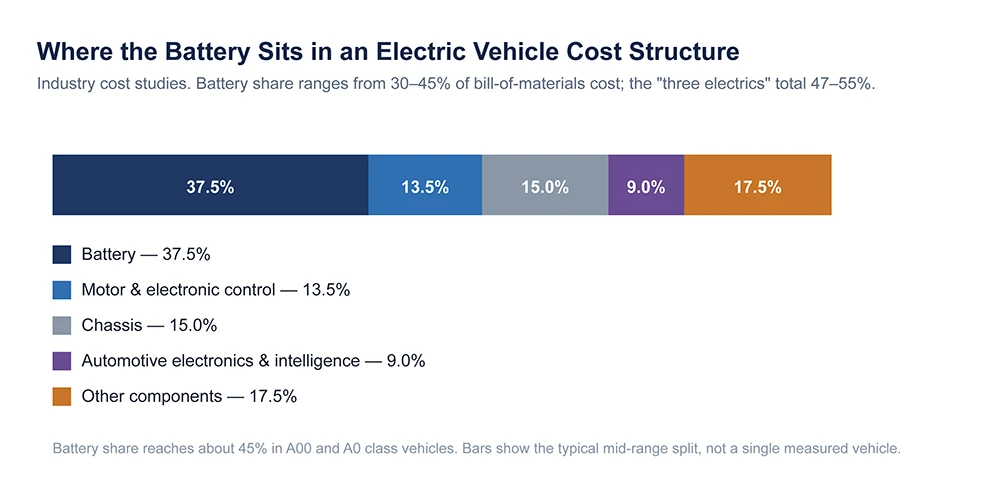
그림 3. 전기차 비용 구조에서 배터리가 차지하는 비중. 업계 비용 연구; 막대그래프는 전형적인 중급형 분할을 보여줍니다.
비용 전달 체인. 배터리가 부품 명세서 비용의 30%에서 40%를 차지하는 상황에서, 셀 비용이 1퍼센트 포인트 감소할 때마다 차량 가격 책정 여유가 대략 0.3에서 0.4퍼센트 포인트 확대됩니다. 2025년에 CATL의 가동률은 업계 평균인 60%를 밑도는 수치 대비 96.9%에 달했습니다. 규모의 경제는 고정비를 분산시키며, 이것이 높은 매출총이익률의 기반이 되고 결과적으로 글로벌 차량 가격에 대한 영향력으로 이어집니다. 완성차 업체들은 매출 증가와 이익 감소 사이에서 곤란한 처지에 놓여 있는 반면, 셀 제조업체들은 고객사 순이익률의 약 4배에 달하는 수익을 올리고 있습니다.
장비 관점의 결과는 처리량 단독이 아니라 GWh당 비용이 사양 기준이 된다는 점입니다. 두 가지 레버가 주도권을 쥐고 있습니다. 첫 번째는 무용제 공정입니다. 건식 전극 제조 솔루션은 용제 취급 공정과 바닥 면적 및 에너지를 모두 소모하는 긴 건조 오븐을 없애줍니다. 두 번째는 전극 라인 자체입니다. 유압식 가열 캘린더링 기계에서의 더 높은 캘린더링 압력과 균일한 온도 제어는 전극 밀도를 높이고 불량률을 낮추며, 바로 이 지점에서 보통 가장 큰 단위당 절감 효과가 발생합니다. 실제로 이 두 가지 레버는 결합됩니다. 건식 전극 필름 성형기는 공장이 전체 건식 라인에 투자하기 전에 파일럿 규모에서 무용제 경로를 검증하며, 이것이 바로 TOB NEW ENERGY가 아직도 방식을 비교 중인 고객들을 위해 건식 전극 프로젝트의 범위를 정의하는 방식입니다.
04 신흥 응용 분야: 저고도 경제 및 휴머노이드 로봇
측정 기준: 제3자 기관의 eVTOL 및 항공 배터리 팩 시장 데이터, 그리고 TrendForce 및 GGII의 휴머노이드 로봇 배터리 데이터. 해당 분야는 상용화 초기 단계에 있어 전망이 엇갈립니다. 따라서 수치는 범위로 제시되며, 여러 출처가 병행되어 표시됩니다.
4.1 저고도 경제(eVTOL): 고에너지 밀도 배터리의 첫 번째 착륙 지점
eVTOL 항공기는 주로 순수 전기식으로 구동되므로 자동차 분야를 훨씬 뛰어넘는 요구사항이 부과됩니다. 즉, 항공용 셀 에너지 밀도 목표는 400 Wh/kg 이상(자동차용 셀은 약 250~300 Wh/kg), 4.8C~10C의 순간 방전, 그리고 감항성 수준의 안전성(못 관통 또는 압출 시 화재 없음)이 요구됩니다. 2026년은 유인 eVTOL에 대한 형식증명 승인이 집중되는 해로 여겨지며, EHang, Vertaxi, Aerofugia, XPeng AeroHT의 여러 모델이 인증 심사 최종 단계에 있습니다.
| 지표 | 값 | 출처 근거 |
| 글로벌 고에너지 밀도 항공 배터리 팩 시장, 2025년 | 18억 6천만 달러 | 기관 추정치 |
| 동일 시장, 2030년 추정치 | 142억 5천만 달러 (연평균 성장률(CAGR) 41.8%) | IIM 산업 보고서 |
| 글로벌 항공 배터리 수요, 2025년 | 2.9 GWh (eVTOL 71.2%) | 기관 추정치 |
| 저고도 고체 배터리 증분 시장, 2026년 | ≈95억 위안 (초도 장착 ≈62억 위안, 교체 ≈10억 위안, 물류 드론 ≈23억 위안) | 증권 리서치 |
| eVTOL 비용 중 배터리 시스템 비중 | 30–40%, 1–2년마다 교체 | 업계 추정치 |
범위: 제3자 기관 추정치 및 증권사 리서치이며, 감사된 통계가 아님. 2026년 저고도 고체 배터리 수치는 증권사 전망치이며, 시장 규모 수치는 출처 간에 차이가 있는 모델링된 범위임. 배터리 비용 비중과 교체 주기는 업계 추정치임.
팩이 1~2년마다 교체되는 소모품이기 때문에, 해당 부문은 초기 장착(first-fit)과 애프터마켓 곡선을 모두 창출합니다. 2026년 상반기 발표된 국내 고체 배터리 증설 규모는 500억 위안을 초과했으며, 이 중 항공용 배터리 셀 계획 생산량만 30 GWh를 초과했습니다.
항공용 배터리 셀 공급 구도 (2026년 포지셔닝).
- CATL - 500 Wh/kg 황화물계 응축 물질 시스템, Vertaxi 공급.
- Sunwoda - 380 Wh/kg 반고체, EHang 및 XPeng AeroHT 공급, 선전 3 GWh 라인 완전 가동.
- Ganfeng Lithium - Aerofugia용 320 Wh/kg 산화물계 시스템.
- Xinjie Energy - 500 Wh/kg 리튬 금속 전고체, 10 GWh 기지 건설 중.
- Gotion and Farasis - GAC 저고도 사업부 및 기타 업체용 330~350 Wh/kg 반고체.
항공용 셀은 기존 리튬이온 공정 장비가 다루지 못하는 영역으로 공정 체인을 확장시킵니다. 리튬 금속 음극은 전용 취급이 필요하며, 박막 두께 공차는 대폭 엄격해집니다. 고체 배터리용 리튬 금속 음극 전극 제조 장비 및 배터리 등급 리튬 금속 박판 스트립 소재설계를 아예 샘플링할 수 있는지 여부에 대한 제약 조건이 됩니다. 항공우주 사양은 자동차용 툴링이 감당할 수 있는 수준을 넘어 셀을 밀어붙이기 때문입니다.
4.2 휴머노이드 로봇: 전고체 배터리를 위한 이상적인 테스트베드
글로벌 휴머노이드 로봇 출하량은 2026년에 51,000대를 초과하여 전년 동기 대비 700% 증가할 것으로 예상되며, 중국 생산량은 94% 증가했고, 유니트리(Unitree)와 아기봇(AgiBot)이 합쳐서 거의 80%를 차지합니다. 이들의 동력 배터리는 제한된 몸체 부피 내에서 보행, 짚기, 관절 구동 및 연산 전력을 공급해야 하므로, 자동차 부문보다 어떤 면에서는 더 엄격한 "4고(고에너지 밀도, 고율 특성, 고안전성, 장수명)" 요구 조건을 부과합니다.
이 부문의 배터리 수요는 현재는 2025년 기준 약 0.05 GWh로 적지만, TrendForce 및 GGII는 이 수요가 2035년경에는 약 74 GWh에 이를 것으로 전망합니다. 당장의 장비 수요는 물량이 아니라 유연하고 소량인 검증입니다. 예를 들어 다음과 같은 연구용 셀이 있습니다: 애노드 프리 파우치 셀 및 다음과 같은 애노드 측 구성 요소리튬 금속 구리 집전체 애노드 포일은 파일럿 라인에 투자하기 전에 고에너지 밀도 아키텍처의 프로토타입을 제작하고 사이클링 테스트를 거칠 수 있도록 합니다. 로봇 배터리 팀의 경우 실용적인 시작점은 기존 리튬이온 라인의 전환보다는 보통 소규모 글러브박스 기반 라인이며, 이는 TOB NEW ENERGY가 다품종 혼합 연구 프로그램에 적용하는 접근 방식입니다.
05 기술 동향 및 제조업체 연구개발(R&D) 경로
업계의 공감대는 "하나의 승리하는 배터리 화학 물질이 모든 것을 지배한다"에서 "여러 기술 경로의 병행"으로 전환되어 층별 응용 시나리오에 맞춰지고 있다는 점입니다.
이 절에서 사용되는 용어. LMFP는 리튬 망간 철 인산염으로, 망간이 추가되어 에너지 밀도를 약 15%에서 20% 높인 LFP 변형입니다. 층상 산화물은/는 지배적인 나트륨 이온 양극재 패밀리이며; 하드 카본은/는 표준 나트륨 이온 음극재 소재입니다. 반고체은/는 젤 또는 부분 고체 전해질을 사용하는 전지를 의미하며, 이미 상용 차량에 적용되어 있습니다. 전고체는 전해질이 전체적으로 고체인 전지를 의미하며, 여전히 파일럿 단계에 있습니다. 건식 전극은 용매 없이 전극을 제조하는 것을 의미하며, 건조 오븐 공정을 없애줍니다.
5.1 에너지 밀도 비교: 액체에서 전고체로의 전환
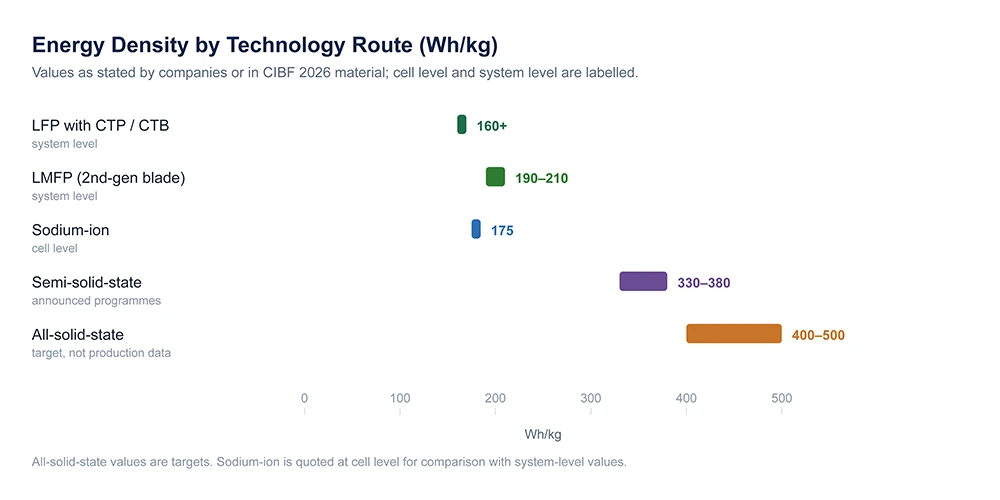
그림 2. 기술 경로별 에너지 밀도 (Wh/kg). 전고체 값은 검증된 양산 데이터가 아닌 목표치입니다.
| 경로 | 에너지 밀도(명시된 바와 같음) | 출처 |
| CTP / CTB 구조적 통합이 적용된 LFP | 시스템 레벨 160 Wh/kg 이상 안정적 | 업계 기술 검토 |
| LMFP (2세대 블레이드 아키텍처) | 시스템 레벨 190–210 Wh/kg | 기업 공개 |
| 나트륨 이온 | 셀 수준 175 Wh/kg | 기업 공시 |
| 반고체 | 발표된 생산 프로그램 기준 330–380 Wh/kg | 기업 공시 |
| 전고체 | 목표 400–500 Wh/kg | 기업 공시 / CIBF 2026 |
범위: 수치는 관련 기업이 밝힌 내용 또는 CIBF 2026 자료에 따르며, 셀 수준 측정치와 시스템 수준 측정치가 혼용되어 있고 수준은 각 행에 명시되어 있습니다. 전고체 값은 검증된 생산 데이터가 아닌 목표치입니다.
5.2 6대 기술 주류
① 5세대 LFP 및 LMFP. LFP 기반이 계속 업그레이드되고 있습니다. BYD의 2세대 블레이드 배터리는 LMFP 복합 양극재와 실리콘-탄소 음극재를 사용하여 190~210 Wh/kg의 시스템 에너지 밀도와 1,000 km 이상의 CLTC 주행 거리를 달성하며, 망간을 추가하면 에너지 밀도가 15%~20% 높아집니다. 2025년 전 세계 LMFP 생산량은 206.5% 증가한 28,500톤에 달했습니다. 소재 및 파일럿 작업의 관점에서 볼 때, LMFP 양극재가 출발점인 복합 양극재 파우더 경로와 실리콘-탄소로 인해 발생하는 음극측 영향(더 높은 롤러 압착 압력, 더 큰 팽창)을 함께 설계에 반영해야 함을 의미합니다.
② 나트륨 이온 배터리. CATL의 나트륨 이온 셀은 3세대 CTP 플랫폼에서 175 Wh/kg의 성능을 제공하며 400 km 이상의 주행 거리를 지원합니다. 영하 40°C에서도 90% 이상의 용량을 유지하며 영하 50°C에서도 방전됩니다. 세계 최초인 창안(Changan)의 나트륨 이온 양산 승용차가 2026년 중반에 출시됩니다. 2026년 말까지 LFP와 동등한 수준의 비용 절감이 예상되며, 2026년 출하량은 20 GWh 이상, 2030년에는 500 GWh 이상을 기록할 것으로 전망됩니다.
나트륨 이온은 조립 공정이 아니라 자재 명세서(BOM)를 변화시킵니다. 층상 산화물 양극재, 하드 카본 음극재, 그리고 전용 화성 및 선별 프로토콜이 그것입니다. 살펴봐야 할 장비는 나트륨 이온 배터리용 층상 산화물 양극재, 하드 카본 음극재 및 512채널 나트륨 이온 화성 및 선별 테스터에 걸쳐 있습니다. 나트륨 이온 배터리의 기본 화학 특성은 시스템을 처음 접하는 팀들에게 잘 문서화되어 있습니다. TOB NEW ENERGY는 단독 실험실 세트 형태와 리튬 이온 라인에서 전환 가능한 구성 형태 모두로 나트륨 이온 장비를 공급합니다.
③ 반고체 및 전고체. 반고체 셀은 이미 상용화되었습니다. 니오(NIO)를 위한 위라이언(WeLion)의 150 kWh 팩은 1,000 km 이상의 거리를 제공합니다. 전고체는 400~500 Wh/kg을 목표로 합니다. CATL은 2027년에 소량 생산을 계획하고 있고, 고션(Gotion)의 "젬스톤(Gemstone)" 2 GWh 라인은 2026년 말로 예정되어 있으며, GAC는 2026년 소량 생산과 2027년부터 2030년까지의 광범위한 출시를 계획하고 있고, 상하이자동차(SAIC)의 "광치(Guangqi)" 프로그램은 2027년으로 예정되어 있습니다.
병목 현상은 개념적인 문제라기보다는 계면 및 환경적인 문제입니다. 전극 면적 전체에 걸쳐 고체-고체 접촉이 유지되어야 하며, 황화물 전해질은 영하 50°C에서 영하 65°C 범위의 노점 또는 불활성 취급 조건을 요구합니다. 바로 여기서 장비 체인이 가장 크게 바뀝니다. LATP 고체 전해질 파우더는 제어된 분위기를 필요로 합니다. 고체 전해질 이송 적층기는 핀홀 없이 멤브레인을 이송하는 문제를 해결하며, 온간 등압 프레스는 평면 일축 프레싱이 가장자리 균열 없이 수행할 수 없는 스택의 균일한 압착을 보장합니다.
이는 코팅 문제이기 이전에 환경 문제입니다. 전고체 배터리 문헌은 메커니즘에 대해 명확히 설명하고 있지만, 공정의 반복 가능 여부를 결정하는 것은 장비 사양입니다.
④ 초고속 충전 및 대형 원통형 셀. 홍치(Hongqi)는 셀 파트너와 협력하여 3분 41초 만에 10%에서 70%까지 충전하는 12C 충전을 시연했으며, 고션의 2세대 G 시리즈는 12C를 지원하고, EVE의 46 시리즈 대형 원통형 셀은 BMW의 뉴 클래스 모델에 공급됩니다. 800V 초고속 충전 아키텍처는 개념 단계에서 정의된 생산 일정으로 진화했습니다. 고속 충전 성능은 상류 공정에서 결정됩니다. 즉, 에너지 피드백 기능이 있는 니들 베드 원통형 셀 활성화 및 선별 시스템은 작은 편차가 증폭되는 12C 작동에 용량 편차가 충분히 좁게 유지되는지 여부를 결정합니다. 셀 규격도 같은 논리를 따릅니다. 탭less 대형 원통형 디자인은 일관된 젤리롤 평탄화가 필요하며, 이것이 바로 포메이션 장비 이후가 아니라 이와 함께 4680 및 32140 탭less 셀용 평탄화기가 지정되는 이유입니다.
⑤ 구조적 혁신. CTP, CTB 및 기린급 팩 아키텍처는 LFP와 삼원계 간의 시스템 수준 에너지 밀도 격차를 계속해서 좁히며 시스템 밀도를 160 Wh/kg 이상으로 유지하고 있습니다. 제조 측면에서, 탭less 원통형 디자인은 고속 충전을 위한 내부 저항을 줄이고 집전체 용접을 단순화한다는 점 정확히 그 이유로 주류가 되고 있으며, 이는 화학 물질보다는 조립 및 용접 스테이션을 재편하는 방향입니다.
⑥ R&D 경로의 다변화. 선도 기업들은 연구와 제조에 AI가 통합된 풀스택 개발을 추구하고, 2위권은 차별화(상용차 및 에너지 저장, 대형 원통형 셀, 전고체 및 해외 진출)를 도모하며, 3위권은 항공용 반고체 및 에너지 저장 분야에서 돌파구를 모색합니다. 선별 능력은 이 세 가지 모두를 뒷받침합니다. 예를 들어 다채널 포텐쇼스탯, 갈바노스탯, EIS 시스템을 통해 많은 셀을 병렬로 특성화하는 능력은 경로 결정을 내리거나 포기하는 속도를 결정합니다.
경로 판단. 향후 3~5년 동안 예상되는 분업은 명확합니다. LFP와 LMFP가 기반을 유지하고, 나트륨 이온이 저온 및 보급형 세그먼트를 커버하며, 반고체가 상위 시장으로 이동하고, 전고체가 벤치마크를 설정합니다. 이것은 대체 순서가 아닙니다. 차량 가격대와 응용 시나리오에 의해 주도되는 기술 선택입니다.
06 배터리 재활용: 기술 및 환경 영향
2026년은 재활용이 규제 없는 성장에서 기술 주도형 규정 준수 운영으로 전환되는 변곡점입니다.
6.1 정책 재구축: 티어링(계단식) 사용 종료, 종합 이용 통합
- 2026년 7월 30일, 공업정보화부는 티어링 사용 규정을 폐지했습니다. 티어링 사용 기업 등재가 중단되고, 이전에 등재되었던 약 100개의 티어링 사용 기업이 제외되었으며, 폐배터리는 통합된 "종합 이용" 시스템으로 편입되었습니다. 또한 이 공고는 폐배터리를 전기 자전거 등의 용도로 완전한 팩 형태로 사용하거나 분해된 셀을 재조립한 팩 형태로 사용하지 못하도록 요구하고 있으며, 표준화 기구에 관련 티어링 사용 표준을 검토하여 폐지하거나 개정하도록 지시하고 있습니다.
- 수명 주기 전반에 걸친 "디지털 신원" 추적성. 모든 배터리는 생산, 판매, 수리, 폐기 과정을 거치며 스캔되는 고유 코드를 가지고 있으며, "차량과 배터리의 동시 폐기"는 누출 틈새를 없애기 위해 배터리가 차량과 함께 인계되도록 요구합니다.
- 회수 임계값(출처 수정). 리튬 90% 이상 및 니켈, 코발트, 망간 98% 이상의 회수율 지표는 2024년판 신에너지 자동차 동력 배터리 종합 이용을 위한 산업 표준 조건에서 비롯된 것이며, 이 표준은 또한 구리, 알루미늄 및 분리 후 전극 파우더 회수율을 98% 이상으로 설정하고 있습니다. 이는 2026년 7월 30일자 공고에 의해 설정된 것이 아닙니다 . 이 기사의 이전 버전에서는 이를 7월 정책 변경 탓으로 돌렸으나, 원천 표준이 확인되었기에 수치는 유지하되 출처는 여기서 바로잡습니다.
- 2026년에는 100만 톤 이상의 폐배터리가 발생할 것으로 예상되며, 종합 이용량은 2030년까지 연간 100만 톤을 초과하는 것을 목표로 하고 있습니다.
6.2 기술: 화학적 제련 및 습식 제련에서 직접 재생으로
습식 제련(주류). 선도적인 운영자들은 니켈, 코발트, 망간 통합 회수율을 99.6%까지, 리튬 회수율을 96.5%까지 끌어올려 프로세스 에너지 소비량은 해외 벤치마크보다 약 40% 낮추고 폐수 재활용률은 95% 이상을 달성하는 "배터리 대 배터리" 루프를 실현했습니다.
직접 재생(DRT).간펑리튬의 자체 개발된 직접 재활용 및 표적 리튬 보충 기술은 금속염으로 되돌아가 재합성하는 과정 없이, 더 짧은 공정과 낮은 에너지 소비로 85% 이상의 리튬 회수율을 달성합니다. 국제적으로는 코넬 대학교의 직접 전극 재생(DEER) 연구가 발표된Energy & Environmental Science(2026년 6월 기준) 용량 95% 회복 및 비용 56% 절감 보고.
비파괴적 계단식 사용 및 지능형 선별.내몽골에는 6,000개 이상의 팩이 재조합되어 계통에 연계된 세계 최대 규모의 퇴역 버스 배터리 에너지 저장소가 건설되었으며, AI 기반 건전성 선별 비율은 95%로 보고되었습니다. 2026년 상반기 기준, 공업정보화부는 68개의 규정 준수 재활용 업체를 발표했으며 전국에 2,000개 이상의 표준화된 수거 거점이 있습니다. 중국은 전 세계 퇴역 배터리 처리 용량의 60% 이상을 보유하고 있습니다. Brunp (CATL)는 생산 스크랩에서 직접 전구체를 재생할 수 있으며, GEM은 2026년 재활용 용량을 30만 톤으로 계획하고 유럽과 중동으로 확장하면서 완전한 "수거, 해체, 재생" 폐쇄 루프를 구축했습니다.
생산 라인에 도달하는 요구사항.더 높은 회수 임계값과 디지털 신분증은 책임을 상류로 이동시킵니다. 셀 수준 식별, 용량 테스트 기록 및 공정 매개변수를 이제 형성 및 등급 분류 단계에서 수집하고 보관해야 하며, 이것이 바로에너지 피드백 형성 및 등급 시스템에너지 절감 효과만큼이나 데이터 출력 성능으로도 점점 더 많이 지정되고 있습니다. 수명이 다해 2차 생애 선별 단계로 진입하는 배터리 셀 역시 오남용 수준의 안전성 검증이 필요하며, 이는 다음과 같은 장비를 통해 수행됩니다.배터리 중충격, 침술 및 압착 시험기.
07 차단계 개발 계획 및 목표
다음 자료를 바탕으로 함: Ministry of Industry and Information Technology의 녹색 및 저탄소 산업 발전을 위한 제15차 5개년 계획, 리튬 배터리 산업 제15차 5개년 계획 연구 보고서, 그리고 2026 세계 동력 배터리 회의(9월 3일) 공식 발표.
7.1 제15차 5개년 계획의 4대 핵심 과제
- 완전한 현대 산업 체계를 구축합니다. 채굴부터 소재, 셀, 시스템, 장비 및 재활용에 이르는 전체 공급망을 공고히 하고 글로벌 경쟁력을 강화합니다.
- 고수준의 기술 혁신을 달성합니다. 전고체, 나트륨 이온, 리튬 금속 배터리의 혁신에 집중하고, 새로운 소재 시스템과 공정 아키텍처를 통해 에너지 밀도, 안전성, 내구성을 동시에 향상시킵니다. 장비 측면에서는 이미 다음과 같은 고체 전지 연구개발 도구에 대한 수요에서 이를 확인할 수 있습니다.글로브박스 작업 내 고체 R&D용 슬롯다이 코팅기, 이 구성은 일반적으로 통합형 고체 장비 패키지의 일부로 제공됩니다.
- 산업간 통합 생태계를 구축합니다. 저고도 장비, 지능형 로봇, 전기 선박, 전기 건설 기계 및 신에너지 농기계로 확장합니다.
- 고수준의 국제화를 추진합니다. 선도 기업의 해외 진출을 장려하고, 새로운 글로벌 구도를 구축하며, 표준 체계를 국제적으로 조율합니다.
7.2 주요 정량화된 목표 및 이행 마일스톤
| 방향 | 목표 / 마일스톤 | 출처 |
| 전고체 배터리 | CATL 소량 양산 2027년; Gotion 2 GWh 라인 2026년말; GAC 소량 양산 2026년, 출시 2027~2030년; SAIC "Guangqi" 2027년 | 기업 공시 / CIBF 2026 |
| 나트륨 이온 배터리 | 2026년말까지 LFP와 비용 동등성 달성; 2026년 출하량 20 GWh 이상; 2030년까지 500 GWh 이상, 보급률 약 10% | 산업 조사 / 기업 전망 |
| LFP / LMFP | 5세대 공정은 2026년에 시장 점유율 30%를 초과할 것으로 예상됨 | 기관 전망 |
| 시장 규모 | 2026년 국내 설치량 ≈888.7 GWh (+10.8%); 2026E년 글로벌 리튬 배터리 출하량 3,016 GWh 및 2030E년 6,012 GWh | 배터리 얼라이언스 / 연구 기관 |
| 재활용 시스템 | 2030년까지 연간 100만 톤 초과 목표 폐배터리 종합 활용; 디지털 신원 전면 커버리지 | 공업정보화부 제15차 5개년 계획 배치 |
| 표준 시스템 | 국제적으로 부합하는 안전 성능, 수명 주기, 탄소 발자국 및 재활용 표준 가속화 | 2026 세계 동력 배터리 컨퍼런스 |
범위: 공식 계획 목표, 기업 발표 및 기관 전망은 동일한 표에 제시되나 출처 열에서 구분됩니다. 마일스톤은 기업이 밝힌 일정이며 과거에 지연된 적이 있으므로 약속이 아닌 계획 참조용입니다.
정책 신호: 경쟁 질서 규제. 2026 세계 동력 배터리 컨퍼런스에서 슝지쥔(Xiong Jijun) 부부장은 저가 경쟁과 덤핑 식의 설비 확장을 억제하고 운영 모니터링, 동적 용량 조기 경보 및 품질 개선 조치를 강화할 것이라고 명시적으로 밝혔습니다. 이는 규모 경쟁에서 품질 및 준법 경쟁으로의 전환과 구형 설비의 더 빠른 정리를 의미합니다.
08 결론 및 제언
시장 결론. 동력 배터리 분야에서 중국의 글로벌 리더십은 확고합니다. 세계 10대 제조업체 중 6개가 중국 기업이며, 합산 점유율은 70%를 상회합니다. 그럼에도 불구하고 집중도가 높은 상태에서 성장은 기조를 바꾸어 경쟁이 점진적 확장에서 기존 물량을 둘러싼 경쟁으로 전환되었습니다.
기업 결론. 수익성은 승자독식입니다. 선도 기업들은 R&D, 규모, 세계화를 통해 차별화되고, 2위권은 차별화를 통해 생존하며, 3위권은 단일 품목 의존도가 높아 리스크가 큰 채로 정리에 직면해 있습니다.
적용 결론. 저고도 및 휴머노이드 로보틱스는 전고체 및 반고체 화학 소재가 먼저 상용화되는 교두보입니다. 단기적으로 물량은 적지만, 전략적 가치는 고성능 검증과 가격 프리미엄에 있습니다.
기술 결론. 여러 기술이 병행하여 발전합니다. LFP가 기반을 다지고, 나트륨 이온이 공백을 메우며, 전고체가 기준을 세우고, 2027년경 전고체 전지의 중요한 소량 생산 창구가 열립니다.
재활용 결론. 규제 준수 재구축으로 진입 장벽이 높아지고, 습식제련과 직접 재생이 '도시 광산' 폐쇄 루프를 주도하며, 탄소 발자국과 재활용 역량이 글로벌 경쟁의 입장권이 되고 있습니다.
리스크 결론. 가격 경쟁, 공급 과잉(수요 약 1,500 GWh 대비 2025년 계획 용량 3,000 GWh 상회), 해외 무역 장벽 및 탄소 국경세가 주요 불확실성입니다.
검증해야 할 주요 리스크 및 가정.
- 전고체 일정. 2027년 소량 생산은 계면 임피던스, 장비 및 소재 매칭에 의해 여전히 제약을 받으며 지연될 수 있습니다.
- 신흥 응용 분야 물량. 휴머노이드 로봇 및 eVTOL 출하량 전망은 출처에 따라 크게 엇갈리며, 해당 부문의 배터리 수요는 확정된 값이 아니라 모델링된 범위입니다.
- 나트륨 이온 비용 동등성 및 감항성. 나트륨 이온이 LFP와 비용 동등성에 도달하는 시점과 저고도 인증 속도는 제조 준비 상태 단독이 아니라 정책과 검증에 따라 달라집니다.
- 재무적 비교 가능성. 일부 기업 수치는 그룹 수준이거나 단일 분기 범위이며, 배터리 부문 수치는 기업 간에 완전히 비교 가능하지 않습니다.
대상별 권장 조치. 제품 및 기술 팀: LMFP, 고속 충전, 반고체 및 항공/로봇 전용 셀을 아우르는 다중 화학 제품 매트릭스를 구축합니다. 시장 및 전략 팀: 저고도 및 체화 인공지능(embodied-intelligence) 정책과 인증 시기를 추적하고, 고프리미엄 부문에 조기에 포지셔닝합니다. 투자 및 의사결정 팀:R&D 집약도, 가동률, 해외 규정 준수 역량에 집중하고 저가 경쟁 및 단일 지점 의존도를 피하십시오.ESG 및 공급망 팀:EU 배터리 규정(EU Battery Regulation)에 대응하여 재활용 폐쇄 루프 및 탄소 발자국을 공급업체 승인 기준에 도입하십시오.
09 기술 대 장비 요구사항 매트릭스
이 매트릭스는 TOB NEW ENERGY의 자체 엔지니어링 분석이며, 섹션 05의 기술 검토와 회사가 납품한 장비 프로젝트를 바탕으로 작성되었습니다. 이는 산업 협회 통계가 아니며 시장 데이터가 아닌 엔지니어링적 판단으로 읽어야 합니다. 성숙도 열은 어떤 요구사항이 이미 상용화되었고, 어떤 것이 파일럿 단계에 있으며, 어떤 것이 여전히 예측에 머물러 있는지를 명시합니다.
| 기술 전환 | 공정 과제 | 장비 계획 우선순위 | 성숙도 (2026년 상반기 기준) |
| LFP / LMFP 업그레이드 | LFP와 LMFP 배치 간 파우더 차이; 레시피 전환; 목표 전극 밀도 | 다중 화학물질 파우더 핸들링, 믹싱, 코팅 및 압력 여유가 있는 캘린더링 | 상용화 - 현재 주문에서 이미 확인 가능 |
| 나트륨 이온 | 층상 산화물 양극 및 하드 카본 음극; 리튬 이온과 다른 화성 곡선 | 전환 가능한 소재 공정; 프로그래밍 가능한 화성 및 그레이딩 | 실험실 및 파일럿 규모에서 상용화; 2026년부터 대량 생산 |
| 반고체 및 전고체 | 고체 전해질 핸들링; 고체-고체 계면 접촉; 이슬점 제어 | 글러브박스 또는 드라이룸 환경; 멤브레인 전송 라미네이션; 웜 등방압 프레스; 전용 테스트 | 파일럿 및 실증; 2026~2027년 소량 생산 계획 |
| 건식 전극 | 필름 성형; 바인더 시스템; 연속 제조 안정성 | 건식 믹싱, 필름 성형, 캘린더링 및 전송 검증 | 슈퍼캐패시터 양산 중; 리튬 이온으로 확산 중 |
| 고속율 / 고속 충전 | 발열, 분극, 용량 일관성 | 고속율 화성 및 그레이딩; 셀 레벨 데이터 캡처 | 상용화 |
| eVTOL 및 휴머노이드 로봇 | 소량 검증 및 안전성 검증을 거친 고에너지 밀도 | 유연한 R&D 장비, 샘플 제조, 악영향 테스트 | 주로 개발 및 예측 단계 - 현재 대규모 투자의 근거가 아님 |
범위: TOB NEW ENERGY의 2026년 10월 엔지니어링 평가. 성숙도 진술은 기본 공정이 주문, 파일럿 또는 예측 중 어디에 해당하는지 설명하며, 시장 규모 추정치가 아닙니다.
10 장비 계획 시사점
시장 데이터는 결정을 바꿀 때만 유용해집니다. 아래 두 표는 이미 주문이 들어오는 것, 연구 또는 파일럿 프로그램에 속하는 것, 그리고 예측에 의존하는 것을 구분합니다. 예측에 투입된 자본은 예측이 어긋날 경우 회수할 수 없기 때문에 이러한 구분이 중요합니다.
| 의사결정 영역 | 현재 수요 - 지금 주문하세요 | R&D / 파일럿 수요 - 지금 단계화하세요 | 예측 기반 - 모니터링하되, 이를 기준으로 공장 규모를 산정하지 마세요 |
| 전극 준비 공정 라인 | 파라미터 여유를 갖춘 다중 화학물질 혼합, 코팅 및 캘린더링 | 건식 전극 필름 형성 검증 | 무용제 대량 생산 |
| 셀 포맷 | 탭리스 대형 원통형; 고율 충방전 포메이션 및 그레이딩 | 파일럿 규모에서의 포맷 비교 | 주력 사양으로서의 12C |
| 화학물질 | LFP 및 LMFP 기본 레시피; 나트륨 이온 실험실 및 파일럿 라인 | 불활성 환경에서의 반고체 및 황화물계 전고체 취급 | 전고체 대량 생산 (2026~2027년 소량 생산 예정) |
| 환경 | 기존 리튬이온 라인의 드라이룸 업그레이드 | 황화물을 위한 -50°C ~ -65°C 노점의 불활성 글러브박스 라인 | 전고체 드라이룸 인프라 |
| 추적성 | 형성화 및 등급 분류 시 셀 단위 데이터 캡처 | 재활용 준수를 위한 디지털 식별자 시범 사업 | 공급망 전반에 걸쳐 시행되는 수명 주기 추적성 |
범위: TOB NEW ENERGY 엔지니어링 기획 관점, 2026년 10월; 시장 전망이 아님.
| 결정 규칙 | 컨버터블 구성을 선택해야 하는 경우 | 전용 라인을 선택해야 하는 경우 |
| 화학물질 혼합 | 3~5년 내에 두 가지 화학물질이 계획됨 | 하나의 화학물질이 검증되고 물량이 확정됨 |
| 용량 | 실험실, 파일럿 또는 저GWh 규모 | 고정된 제품으로 수십 GWh(Multi-GWh) 생산 |
| 환경 | 리튬이온 및 나트륨이온, 둘 다 공기에 민감하지 않음 | 황화물계 고체, 이는 어쨌든 불활성 취급이 필요함 |
| 예산 논리 | 여유 오븐 또는 프레스 설비 비용이 두 번째 건물 비용보다 낮음 | 품질 또는 지식재산권상의 이유로 공정 분리가 요구됨 |
11 엔지니어링 증거: 납품된 프로젝트에서 도출된 세 가지 구성 결정
위의 평가는 회사가 수행한 프로젝트를 바탕으로 도출되었습니다. 아래에는 동일한 구조(문제, 기술적 제약, 선택한 구성, 결과)를 사용하여 세 가지 프로젝트가 요약되어 있습니다. 고객 신원은 아직 공개되지 않은 경우 비공개로 처리되었습니다.
사례 1 - 유럽: 두 가지 화학 조성용으로 제작된 연간 20 MWh 규모의 파우치 셀 라인
문제. 한 유럽 에너지 기술 기업은 실험실 R&D에서 산업 생산으로 전환해야 했으며, 나트륨 이온과 전고체 배터리가 여전히 개발 중인 상황에서 단일 화학 조성에 시설을 전념하고 싶어 하지 않았습니다. 제약. 가용한 바닥 면적과 설비 서비스는 두 개가 아닌 하나의 라인에 적합했으며, 두 번째 건물은 프로젝트 일정에 맞지 않았습니다. 선택한 구성. 시설 계획, 장비 커스터마이징, 운영자 교육과 함께 제공되고 전고체 전해질에 대한 파일럿 규모의 준비성을 갖춘, 연간 20 MWh 규모의 자동화된 고유연성 리튬 이온 및 나트륨 이온 파우치 셀 라인. 결과. 이 라인은 무사고 인도와 98%의 종합 수율로 인수를 통과했으며, 해당 기업에 의해 유럽 최초의 연간 20 MWh 규모 리튬 이온 및 나트륨 이온 파우치 셀 양산 기지로 평가받고 있습니다. (프로젝트 기간 2024–2025; 프로젝트 기록은 본 사이트에 게시됨.)
사례 2 - 중국: 세 가지 셀 폼팩터를 다뤄야 했던 나트륨 이온 실험실 라인
문제. 한 실험실에서는 소재 및 공정 연구를 위해 나트륨 이온 셀이 필요했지만, 어떤 셀 폼팩터가 실현 가능할지 사전에 예측할 수 없었습니다. 제약. 나트륨 이온 화성 프로파일은 리튬 이온과 다르기 때문에 개조된 리튬 이온 라인은 화성 윈도우 검증이 불가능해집니다. 또한 실험실에서는 풀 폼팩터 셀과 함께 소재 스크리닝을 위한 코인 셀도 필요했습니다. 선택한 구성. 2023년 5월에 가동을 시작한 나트륨 이온 실험실 라인으로, 파우치 셀, 코인 셀, 그리고 18650S/1.3 Ah, 32138S/10 Ah 및 32140S/10 Ah 나트륨 이온 셀을 제조할 수 있으며, 단순 장비 공급을 넘어 제조 기술, 소재 및 소모품이 함께 제공되었습니다. 결과. 소재 스크리닝과 풀 폼팩터 검증을 모두 수행할 수 있는 단일 실험실 라인으로, 최종 폼팩터 결정 시 재장비 작업이 필요 없습니다.
사례 3 - 북미: 건식 전극 공정을 중심으로 구축된 생산 라인
문제. 한 배터리 공장에서는 용매 취급과 그에 따른 건조 오븐을 피할 수 있는 슈퍼커패시터 라인을 원했습니다. 제약. 건식 필름 성형 및 캘린더링은 실험실 시연이 아닌 연속 공정으로 검증되어야 했으며, 공정 재현성을 유지하기 위해 원자재와 소모품을 장비와 동일한 출처에서 조달해야 했습니다. 선택한 구성. 건식 전극 공정을 사용하는 60138 슈퍼커패시터 생산 라인으로, 2021년 1월부터 2023년 1월 사이에 구축되었으며 생산 기술, 장비, 원자재 및 소모품과 함께 인도되었습니다. 결과. 생산 규모에서의 재현 가능한 건식 전극 공정 – 이는 이후 리튬 이온 건식 전극 검증 작업의 기준점으로 사용된 구성입니다. (프로젝트 기록은 본 사이트에 게시됨.)
근거 노트: 이는 회사의 자체 프로젝트 페이지에 게시된 수행 프로젝트입니다. 인용된 성능 수치(종합 수율 98% 및 무사고 인도)는 독립적으로 감사된 결과가 아닌 회사가 보고한 프로젝트 결과입니다. 회사의 공개 프로젝트 기록에 고객이 식별되는 경우 해당 식별 정보는 유지되며, 그렇지 않은 경우 고객은 익명화됩니다.
자주 묻는 질문(FAQ)
왜 삼원계 대신 LFP가 주력 화학 조성이 되었나요?
세 가지 요인이 복합적으로 작용했습니다. LFP는 500°C 이상의 열폭주 온도, 3,000~10,000회의 수명, 그리고 삼원계보다 약 30% 낮은 재료비를 가집니다. CTP 및 CTB와 같은 구조적 혁신으로 시스템 수준 에너지 밀도가 160 Wh/kg을 넘어선 이후, LFP는 대부분의 대중 시장 차량에 충분해졌으며, 에너지 저장장치(ESS)의 97% 이상이 LFP라는 점에서 가장 빠르게 성장하는 수요 부문의 혜택을 받고 있습니다. 2026년 상반기 중국 내 설치 기준 81.0%의 점유율을 달성했습니다.
새로운 라인은 LFP용으로 지정해야 합니까, 아니면 나트륨 이온용으로 지정해야 합니까?
둘 다 가능하도록 지정해야 합니다. 나트륨 이온은 2026년 말경 LFP와 비용 동등성에 근접하고 있으며, −40°C에서도 90% 이상의 용량을 유지하여 추운 기후에서 매력적입니다. 코팅, 캘린더링, 슬리팅 및 조립 공정은 대부분 공유할 수 있으며, 다른 점은 대기 제어, 전극 취급 및 화성 프로파일링입니다. 라인을 전환 가능하도록 주문하는 것이 나중에 두 번째 시설을 짓는 것보다 비용이 훨씬 적게 듭니다.
전고체 배터리 제조의 진정한 병목 현상은 무엇입니까?
개념이 아니라 공정입니다. 고체-고체 계면 임피던스는 평면 일축 압연 방식이 아닌 온간 등방압 프레스와 같은 전방향 가압 통합을 필요로 합니다. 황화물 전해질은 수분 및 극성 용매와 반응하므로, 비극성 용매 시스템과 함께 −50°C ~ −65°C의 노점 또는 불활성 글러브박스 취급이 필요하며, 얇은 고체 전해질 막 역시 핀홀 없이 이송 및 라미네이팅되어야 합니다. 이 각각은 기존 리튬 이온 코터의 개조가 아닌 개별 장비 요구사항입니다.
eVTOL 배터리는 자동차용 셀과 비교하여 어떤 사양이 필요합니까?
항공용 셀은 자동차용 셀의 약 250~300 Wh/kg 대비 400 Wh/kg 이상을 목표로 하며, 4.8C ~ 10C의 순간 방전과 못 관통 및 압출 시험 시 감항 인증 수준의 안전성을 요구합니다. 팩이 eVTOL 비용의 30% ~ 40%를 차지하며 1~2년마다 교체되기 때문에, 초기 장착(First-fit) 수요와 애프터마켓 수요가 모두 처음부터 존재합니다.
휴머노이드 로봇 배터리 시장의 규모는 어느 정도인가요?
현재는 작지만 향후 크게 성장할 것입니다. 전 세계 휴머노이드 로봇 출하량은 2026년에 51,000대를 초과하여 700% 증가할 것으로 예상되지만, 2025년 배터리 수요는 약 0.05 GWh에 불과했습니다. 전망에 따르면 2035년까지 약 74 GWh에 이를 것으로 보이며, 단기적인 장비 수요는 대량 생산보다는 소량 다품종 검증에 집중되어 있습니다.
건식 전극 공정이 원가 절감에 중요한 이유는 무엇인가요?
기존 라인에서 바닥 면적과 에너지 소비를 크게 차지하는 용매 취급 공정과 긴 건조 오븐을 없애주기 때문입니다. 배터리는 차량 BOM(자재 명세서) 원가의 35%~40%를 차지하며, 셀 원가가 1%포인트 감소할 때마다 가격 책정 여유가 0.3~0.4%포인트 늘어나므로, 용매를 사용하지 않는 공정은 에너지 비용과 장비 면적을 동시에 줄일 수 있는 몇 안 되는 수단 중 하나입니다.
2026년 재활용 규정은 배터리 제조업체에 어떤 요구 사항을 부과하나요?
니켈, 코발트, 망간은 최소 98%, 리튬은 90% 이상의 회수 임계값과 함께 생산, 판매, 수리 및 폐기 과정을 거치는 동안 스캔되는 배터리당 고유 디지털 식별자가 요구됩니다. 이는 추적성이 재활용 공장이 아니라 생산 라인에서 시작되기 때문에, 실질적으로 포메이션 및 그레이딩 스테이션에서 셀 수준의 식별 및 용량 테스트 및 공정 데이터 보존이 필요함을 의미합니다.
중국 배터리 산업에서 공급 과잉은 여전히 리스크인가요?
네그렇습니다. 2025년 계획 기준으로 3,000 GWh를 상회하는 설비 및 계획 용량은 약 1,500 GWh의 수요를 초과하며, 공업정보화부는 맹목적인 확장과 저가 경쟁이 억제될 것임을 시사했습니다. 장비 구매자에게 이는 차별화가 이제 단순한 용량이 아니라 수율, 화학 물질 유연성 및 규정 준수에서 비롯됨을 의미합니다.
전고체 배터리 파일럿 라인을 위한 최소 장비 구성은 무엇인가요?
최소 필수 세트를 정의하는 세 가지 역량은 다음과 같습니다: 불활성 환경(필요한 노점의 글러브박스 라인 또는 드라이룸), 핀홀 없이 고체 전해질 막을 처리할 수 있는 코팅 또는 전송 적층 스테이션, 그리고 평면 단축 프레스가 아닌 온간 등방압 프레스(warm isostatic press)인 닻공정 프레스입니다. 셀 조립 및 테스트는 코인 셀 및 단층 파우치 규모에서 시작할 수 있지만, 환경과 프레스 단계는 나중에 즉흥적으로 대체할 수 없습니다.
고속 충전 셀을 위한 포메이션 및 그레이딩 시스템은 어떻게 사양을 정해야 하나요?
채널 수보다는 역량 기준으로 사양을 지정하십시오. 4C에서 12C에 이르는 고속 충전 프로토콜은 전체 속도 범위에서 전류 정확도를 유지하고 셀별 데이터를 기록하는 장비를 필요로 합니다. 1C에서는 용인할 수 있는 용량 편차가 12C에서는 수율 문제로 이어지기 때문입니다. 에너지 피드백은 GWh 규모에서 부수적이지만 실질적인 이점입니다. 원통형 폼팩터의 경우 에너지 피드백이 있는 니들 베드 시스템이 일반적인 구성이며, 나트륨 이온의 경우 라인에 들어가기 전에 포메이션 프로필을 다시 프로그래밍할 수 있는지 확인하십시오.
저자 및 기술 검토 소개
저자: Dany Huang, Ph.D. - XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.의 창립자이자 CEO. 그는 중남대학교(Central South University) 제련대학에서 공부하고 박사 과정을 마쳤으며, 나트륨 이온 양극재에 관한 2026년 논문은 해당 대학 재료과학공학부 소속으로 발표되었습니다. 2002년부터 리튬 이온 배터리 엔지니어링 분야에서 일했으며 - 파우치 셀 소재(2002–2006), 원통형 셀(2007–2008), 대형 각형 알루미늄 셸 셀(2009–2010)을 거쳐 - 2012년에 TOB NEW ENERGY를 창립했습니다. 2026년 9월 기준 55개의 중국 특허를 보유하고 있으며, 여기에는 5개의 등록 발명 특허, 45개의 실용신안, 5개의 공개 출원이 포함되며, 그중 16개는 배터리 생산 장비, 4개는 건식 공정 전극 제조 분야에 해당합니다. 전체 저자 프로필 및 특허 목록.
연구 및 기술 검토.
- 저자 및 기술 검토자: Dany Huang, Ph.D., TOB NEW ENERGY 창립자 겸 CEO. 섹션 03, 05, 09, 11의 기술 검토와 섹션 11의 엔지니어링 사례 해석을 담당했습니다.
- 시장 데이터: 2026년 7월 16일 보도 기준 중국자동차배터리혁신연맹(China Automotive Battery Innovation Alliance) 탑재 데이터; 상장 제조업체의 2026년 상반기 보고서; 공업정보화부 정책 문서. 전체 출처 표기 및 주장별 검증 현황은 방법론 및 데이터 출처에 기재되어 있습니다.
- 데이터 마감일: 2026년 10월 14일. 시장 데이터는 2026년 상반기(1월~6월)를 다루며, 기술 타임라인은 2027~2030년까지 연장되고 해당되는 경우 예측 또는 기업 목표로 표시됩니다.
- 범위: 중국 동력 배터리 시장 및 배터리 제조 장비에 미치는 영향. 재무 수치는 각 기업이 보고한 바에 따르며, 명시된 경우 그룹 범위 기준이고 저자에 의해 재작성되거나 조정되지 않습니다.
- 제한사항: 신흥 응용 분야 수요 수치(eVTOL, 휴머노이드 로봇)는 리서치 기관의 전망치이며 출처 간에 차이가 있고 계획 범위로 제시됩니다. 엔지니어링 사례는 해당 기업이 수행한 프로젝트를 설명하는 것이며 독립적인 감사가 아닙니다.
TOB NEW ENERGY의 턴키 엔지니어링 지원
XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.는 2012년에 설립되었으며, 2002년에 배터리 장비 산업에 진출한 창립 팀으로 구성되어 있습니다. 이 회사는 리튬 이온, 전고체 및 나트륨 이온 기술을 위한 배터리 장비 및 통합 솔루션을 공급하며, 배터리 연구개발, 공정 검증 및 생산을 아우릅니다. 전 세계 8,000곳 이상의 공장, 대학 및 연구 기관에 서비스를 제공했고, 300명 이상의 엔지니어와 근로자를 고용하고 있으며, 200개 이상의 배터리 생산 라인 프로젝트를 완료했습니다. 누적 연구개발(R&D) 투자는 2,000만 달러를 초과하며, 3,000m² 이상의 연구 및 테스트 센터와 전고체 및 나트륨 이온 배터리 기술을 다루는 중남대학교 허 교수팀과의 산학 공동 실험실을 보유하고 있습니다.
귀사의 로드맵에 본 보고서에 설명된 전환(LFP 또는 LMFP 업그레이드, 전환 가능한 나트륨 이온 구성, 전고체 파일럿 라인, 건식 전극 공정, 또는 항공 및 로보틱스용 셀)이 포함되어 있다면 당사의 엔지니어링 팀이 귀사와 함께 구성을 검토해 드릴 수 있습니다. 구성 검토 요청, 전체 장비 카탈로그 탐색 또는 기업 프로필 읽기. 각국 시장에서 배터리 제조업체를 지원하는 유통업체는 TOB 글로벌 유통업체 프로그램.
방법론 및 데이터 출처
본 연구는 주로 공개 정보를 바탕으로 하며, 공식 기관(중국자동차배터리혁신연맹), 상장사의 2026년 반기 보고서 및 공시, 그리고 권위 있는 연구 기관(SNE Research, TrendForce, GGII, 증권사 연구소 및 IIM)의 원본 데이터를 우선적으로 활용합니다. 이는 중국 동력 배터리 시장 조사 보고서, 2026 상반기(중국어 발행)를 각색한 것입니다. 핵심 수치는 가능한 한 두 번째 출처와 교차 검증되었으며, 단일 출처 또는 전망 데이터에는 그 근거와 불확실성이 표시되어 있습니다. 재무 데이터는 2026년 상반기(1월~6월)를 다루며, 시장 데이터는 2026년 상반기를 다루거나 2025~2030E까지 확장됩니다. 사실, 추정치 및 판단은 가능한 한 구별되었습니다.
데이터 범위 및 정의
배터리 통계는 각각 다른 질문에 답하므로 정의를 고려하지 않고 비교하면 잘못된 결론을 초래합니다. 본 보고서 전반에 걸쳐 다음 정의가 적용됩니다.
- 탑재량 - 해당 기간 동안 중국 내 차량에 실제로 장착된 배터리. 이는 섹션 01과 02에서 사용되는 대표적인 지표입니다. 생산량도 아니고 판매량도 아닙니다.
- 판매량 - 제조업체가 판매한 동력용 및 에너지 저장용 배터리. 이 수치는 고정형 에너지 저장장치(ESS)와 수출을 포함하기 때문에 탑재량보다 큽니다.
- 생산량 / 출하량 - 제조된 셀. 생산량에는 재고 축적과 수출이 포함되므로 탑재량보다 많습니다.
- 계획된 생산능력 - 발표되었거나 계획된 생산능력으로, 아직 건설되지도 않았고 생산 중이지도 않습니다. 이는 탑재량이나 생산량 수치와 비교해서는 안 됩니다.
- 가동률 - 해당 기업이 공시한 바와 같이, 구축된 생산능력 대비 실제 측정된 생산량입니다.
- 재무 수치 - 기업의 배터리 부문이 명시적으로 언급되지 않는 한 그룹 범위 기준입니다. 차량이나 전자기기를 함께 제조하는 기업의 그룹 매출은 순수 셀 제조업체의 수치와 비교할 수 없습니다.
- 실적 대 전망 - 아래의 각 표는 값이 실현된 데이터인지 기관 전망치인지 명시합니다. 전망치는 약정(확약)이 아닌 범위이며, 표시되는 곳마다 그에 따라 라벨이 부착됩니다.
출처 및 검증 상태
본 보고서의 모든 정량적 주장은 다음 세 가지 범주 중 하나에 해당합니다. 검증됨으로 표시된 주장은 명시된 날짜와 함께 발행 전에 공개 출처로 추적되었습니다.
- 설치 용량 및 순위, 2026년 상반기 (검증됨). 2026년 1월~6월 설치량 335.6 GWh, 전년 동기 대비 +12.0%; LFP 272.0 GWh (81.0%); 삼원계 63.4 GWh (18.9%); CATL 약 154 GWh. 출처: 2026년 7월 16일 보도된 중국자동차배터리산업혁신연맹(CABIA) 데이터.
- 2026년 연간 설치 전망치 (기관 전망치). 약 888.7 GWh, +10.8%. 출처: 2026년 7월 1일 보도된 산업 조사. 이는 실현된 데이터가 아닌 전망치입니다.
- 기업 재무실적, 2026년 상반기 (기업 공시). 각 수치는 기업의 자체 반기 보고서에서 가져온 것입니다. CATL: 매출 2,769억 1,700만 RMB, 주주 귀속 순이익 432억 8,400만 RMB, R&D 113억 7,700만 RMB. BYD의 그룹 범위 수치와 다른 제조사의 부문별 수치는 표에 라벨이 부착되어 있습니다. 출처: 기업 반기 보고서; CATL 공시.
- 재활용 규제 (검증됨, 출처 수정됨). 2026년 7월 30일 자 공업정보화부 통지는 티어링(계단식) 사용 조항을 폐지하고, 티어링 사용 기업 등재를 종료했으며, 약 100개의 상장된 티어링 사용 기업을 제외하고, 퇴역 배터리를 전기 자전거 등의 용도로 완전한 팩이나 재조립된 팩으로 사용하지 못하도록 요구했으며, 표준화 기구에 관련 표준을 검토하도록 지시했습니다. 리튬 최소 90%, 니켈·코발트·망간 최소 98%의 회수 임계값(기준)은 2024년판 폐신에너지자동차 동력배터리 종합이용 산업규범조건에서 비롯된 것이며, 2026년 7월 통지에서 비롯된 것이 아닙니다. 이 기사의 이전 정정 내용에서는 두 문서를 혼동했습니다. 원본 기준이 확인되었기 때문에 임계값은 유지되지만, 여기서는 올바른 문서에 귀속됩니다.
- 제15차 5개년 계획 프레임워크 (검증됨). 정책 프레임워크 및 2026년 세계 동력 배터리 대회(World Power Battery Conference) 성명. 출처: 공업정보화부.
- 신흥 응용 분야 전망 (기관 전망, 복수 출처). 휴머노이드 로봇 출하량 및 전고체 배터리 수요: TrendForce 및 GGII. 항공용 배터리 팩 시장 규모 및 연평균 성장률(CAGR) 41.8%: IIM 산업 보고서, 단일 출처. 이 수치들은 조사기관마다 차이가 있으며, 확정된 값이 아니라 범위로 제시됩니다.
- 기술 사양 및 일정(회사 발표). 에너지 밀도 목표, 노점 요구 사항 및 소량 생산 일자는 제조업체의 자체 공개 성명을 반영하며 검증된 생산 데이터가 아닌 목표로 표시됩니다.
- 엔지니어링 사례(회사 프로젝트 기록). 섹션 11의 세 가지 사례는 이 사이트에 게시된 프로젝트에서 가져온 것이며, 인용된 성능 수치는 회사가 보고한 결과이며 독립적으로 감가되지 않았습니다.
- 회사 수치(회사 공시). 8,000개 이상의 공장, 대학 및 연구 기관에 서비스 제공; 300명 이상의 엔지니어 및 근로자; 200개 이상의 배터리 생산 라인 프로젝트; 누적 R&D 투자액 2,000만 달러 이상. 출처: 회사 성명.
잔여 불확실성에 대한 참고 사항: 위의 설치 및 재무 수치는 최소한 하나의 독립적인 보고서와 교차 검증되었습니다. 기술 일정, 도입률 및 신흥 응용 분야 수요 수치는 제조업체의 발표 및 리서치 기관의 전망에 기반하며, 방향성 측면에서 유용하지만 확정된 값으로 취급해서는 안 됩니다. 발행 전에 공개 출처에서 수치를 추적할 수 없는 경우, 사실이 아니라 전망 또는 저자의 엔지니어링적 판단으로 제시됩니다.
면책 조항: 이 보고서는 공개된 정보로 작성되었습니다. 신흥 응용 시나리오에 대한 데이터는 불확실성이 있는 기관의 전망치이며 투자 조언을 구성하지 않습니다.
 우리를 구독